
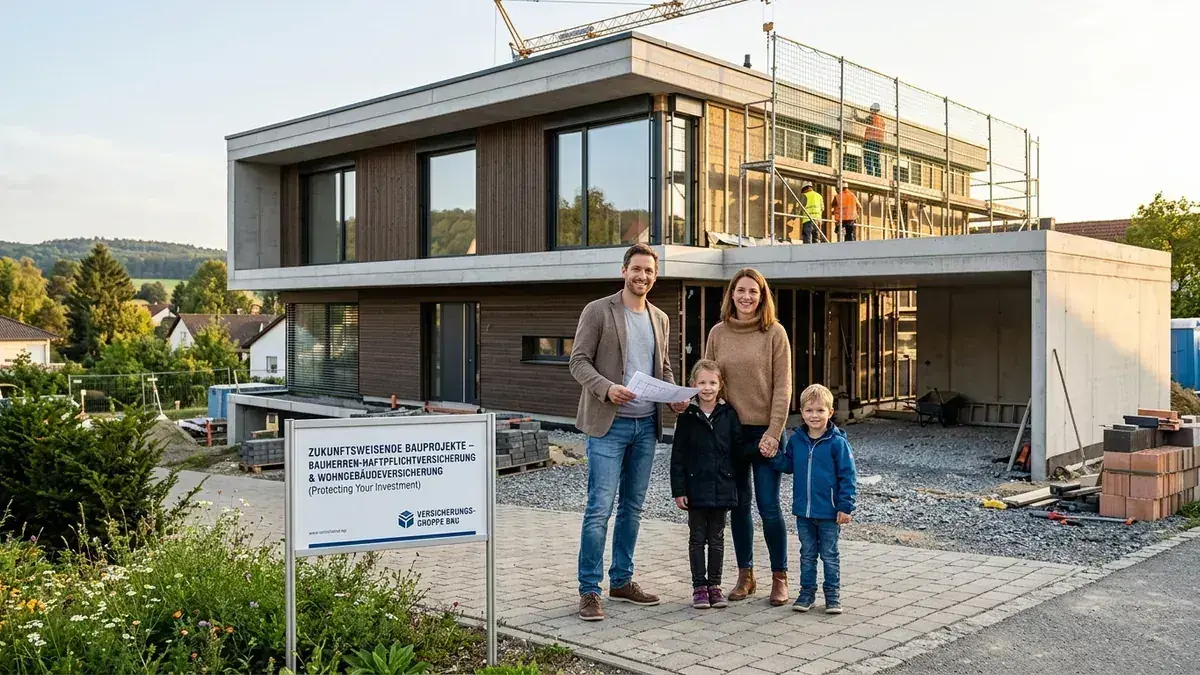
Der Traum von den eigenen vier Wänden ist für die meisten Menschen die größte finanzielle Entscheidung ihres Lebens. Doch während Kreditverträge und Grundbuchdaten genau geprüft werden, entstehen bei der Absicherung oft teure Versorgungslücken oder unnötige Mehrkosten. Erfahre, welche 5 Policen Pflicht sind, und worauf du verzichten kannst.
1. Die 5 Pflicht-Versicherungen für Käufer & Bauherren
Beim Kauf eines bestehenden Hauses wie auch auf der eigenen Baustelle gilt: Ein einziger Großschaden kann ohne die passende Absicherung deinen Traum vom Eigenheim und deine finanziellen Reserven vernichten.
A. Wohngebäudeversicherung (inkl. Elementarschäden)
Beim Neubau benötigst du bereits ab Rohbaubeginn eine eigene Police (mit kostenfreier Feuerrohbauversicherung), während beim Kauf einer Bestandsimmobilie mit der Grundbucheintragung zunächst der bestehende Vertrag des Verkäufers nach § 95 VVG übergeht und innerhalb eines Monats (§ 96 VVG) gekündigt bzw. optimiert werden kann. Die Wohngebäudeversicherung schützt das Gebäude vor Feuer, Leitungswasser, Sturm und Hagel. Aufgrund der Zunahme von Unwettern ist der Einschluss von Elementarschäden (Starkregen, Überschwemmung) heute absolute Pflicht.
B. Bauherrenhaftpflichtversicherung (bei Neubau & Sanierung)
Auf der Baustelle haftet der Bauherr für die Verkehrssicherungspflicht (§§ 823, 836 BGB), zum Beispiel, wenn ein Passant durch herabfallende Teile verletzt wird oder Kinder auf der Baustelle verunglücken. Die Bauherrenhaftpflichtversicherung schützt dich vor Ruin durch Schadenersatzansprüche Dritter.
C. Risikolebensversicherung (Kreditabsicherung)
Die wenigsten Immobilien werden bar bezahlt. Stirbt der Hauptverdiener, muss die Familie neben der Trauer nicht auch noch das Haus durch Zwangsversteigerung verlieren. Eine zielgerichtete Risikolebensversicherung sichert die Restschuld des Immobiliendarlehens verlässlich ab.
D. Berufsunfähigkeitsversicherung (Einkommensschutz)
Der beste Tilgungsplan nützt nichts, wenn das monatliche Gehalt wegen Krankheit ausfällt. Eine solide Berufsunfähigkeitsversicherung ist das Fundament jeder Immobilienfinanzierung.
E. Hausratversicherung (Einrichtung & Inventar)
Während die Gebäudeversicherung das Haus selbst schützt, sichert die Hausratversicherung alles ab, was bei einem Umzug herausfallen würde: Möbel, Elektronik, Küche und persönliche Gegenstände.
2. Was du dir getrost sparen kannst
Banken und Finanzierungsberater bieten beim Kreditabschluss häufig hauseigene Zusatzprodukte an. Nicht alles davon ist sinnvoll:
- Restschuldversicherungen der Banken: Meist extrem teuer und mit schlechten Leistungsklauseln versehen. Eine freie Risikolebensversicherung bietet wesentlich besseren Schutz zu einem Bruchteil der Kosten.
- Bauwesenversicherung bei kleinen Renovierungen: Wer nur Malerarbeiten oder kleine Schönheitsreparaturen durchführt, benötigt keine teure Bauwesenpolice.
Makler-Tipp für Immobilienkäufer
Bei der Gebäudeversicherung geht die Police beim Kauf per Gesetz (§ 95 VVG) zunächst automatisch auf den neuen Eigentümer über. Du hast jedoch nach der Grundbucheintragung ein Sonderkündigungsrecht von einem Monat (§ 96 VVG). So kannst du sofort in einen leistungsstärkeren und günstigeren Tarif wechseln!
Checkliste: Immobilien-Absicherung
- Wohngebäudeversicherung inkl. Elementarschäden aktiviert?
- Restschuld der Finanzierung über Risikoleben abgesichert?
- Sonderkündigungsrecht nach Grundbucheintragung genutzt?