
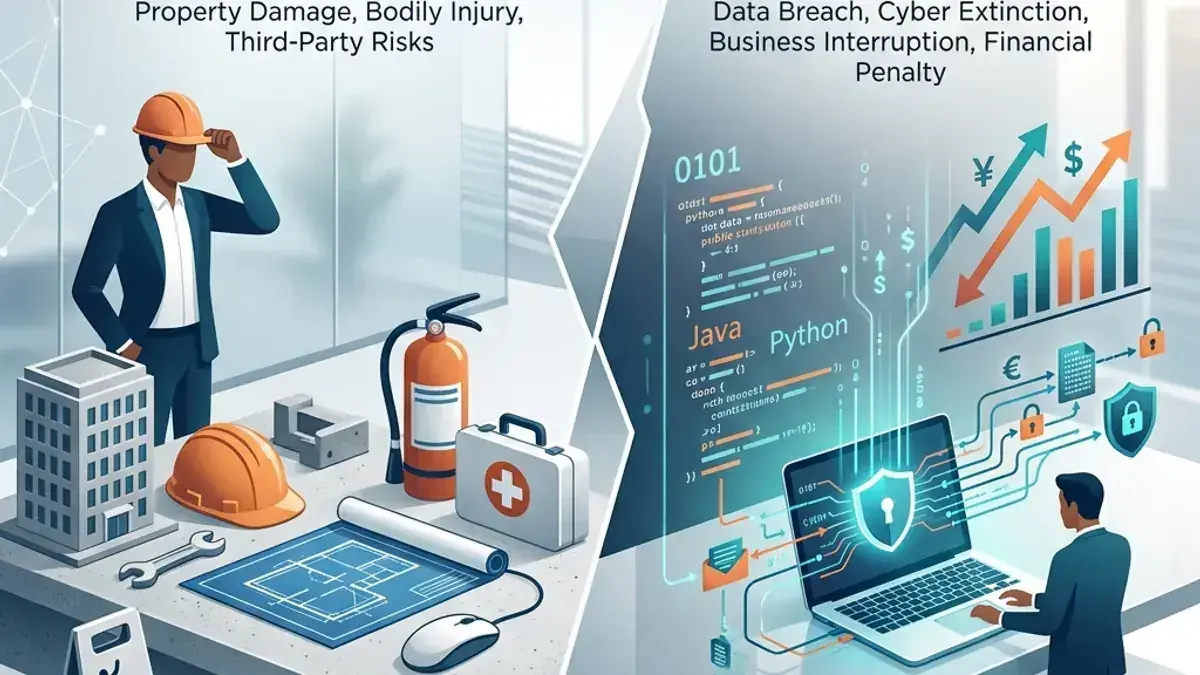
Wenn du als Selbstständiger oder Unternehmer haftbar gemacht wirst, geht es schnell um existenzbedrohende Summen. Doch welche Haftpflichtversicherung deckt eigentlich welchen Schaden ab? Wir erklären den entscheidenden Unterschied zwischen Betriebshaftpflicht und Vermögensschadenhaftpflicht.
Der entscheidende Unterschied im Alltag
In Deutschland gilt das Prinzip der unbegrenzten Haftung für Schäden, die du anderen zufügst. Für Unternehmen gibt es zwei verschiedene Hauptbereiche des Schadensersatzes, die strikt voneinander getrennt sind:
- Betriebshaftpflicht: Schützt dich bei physischen Schäden (Personenschäden und Sachschäden) sowie daraus resultierenden Vermögensfolgeschäden.
- Vermögensschadenhaftpflicht: Schützt dich bei reinen Vermögensschäden (auch „echte“ Vermögensschäden genannt), die ganz ohne vorhergehenden Sach- oder Personenschaden entstehen.
Die Betriebshaftpflicht: Der Schutz bei physischen Unfällen
Die Betriebshaftpflichtversicherung deckt Schäden ab, die durch die betriebliche Tätigkeit, die Räumlichkeiten oder deine Produkte entstehen.
Typische Praxisbeispiele:
- Ein Kunde rutscht in deinem Büro auf frisch gewischtem Boden aus und bricht sich den Arm (Personenschaden).
- Du besuchst einen Kunden und stößt versehentlich eine teure Kaffeemaschine vom Tisch (Sachschaden).
- Aufgrund eines Sachschadens (z. B. zerstörter Server beim Kunden) kann dieser zwei Tage lang nicht arbeiten (Vermögensfolgeschaden).
Die Vermögensschadenhaftpflicht: Der Schutz bei Dienstleistungsfehlern
Die Vermögensschadenhaftpflichtversicherung (in manchen Branchen auch Berufshaftpflicht genannt) sichert dich ab, wenn durch deine Dienstleistung ein rein finanzieller Verlust beim Kunden entsteht. Es geht also um Fehler im Kopf- und Datenbereich.
Typische Praxisbeispiele:
- Als IT-Freelancer programmierst du einen Fehler, woraufhin der Onlineshop deines Kunden ein ganzes Wochenende ausfällt. Es entsteht ein Umsatzverlust (reiner Vermögensschaden).
- Als Consultant gibst du eine fehlerhafte Marktprognose ab, die zu einer falschen Investition führt (reiner Vermögensschaden).
- Als Web-Agentur vergisst du, die Lizenzrechte für ein Bild auf der Website deines Kunden zu prüfen, was zu einer teuren Abmahnung führt (reiner Vermögensschaden).
Der Makler-Rat für dein Business:
Viele moderne Versicherungskonzepte für IT-Berufe oder Unternehmensberater kombinieren heute bereits beide Aspekte. Als dein Interessenvertreter analysiere ich in meiner gewerblichen Beratung dein individuelles Tätigkeitsfeld und finde passgenaue Tarife. Durch deinen Mandanten-Status und den Makler-Vorteil bist du rechtssicher aufgestellt.
Kein Risiko auf die leichte Schulter nehmen
Wer viel mit Computern, Daten und Ratschlägen arbeitet, benötigt zwingend eine Vermögensschadendeckung. Wer Büros besitzt, Kunden empfängt oder handwerklich tätig ist, braucht eine starke Betriebshaftpflicht.
Checkliste: Welcher Schutz für wen?
- Betriebshaftpflicht: Pflicht-Basis für alle Branchen mit physischem Kundenkontakt, Handwerk, Ladengeschäfte oder eigenem Büro.
- Vermögensschadenhaftpflicht: Lebensrettend für IT-Freelancer, Unternehmensberater, Werbeagenturen und beratende Berufe.
- Kombinierter Schutz: Viele moderne IT- und Consulting-Haftpflichttarife integrieren bereits beide Bausteine in einem Vertrag.