
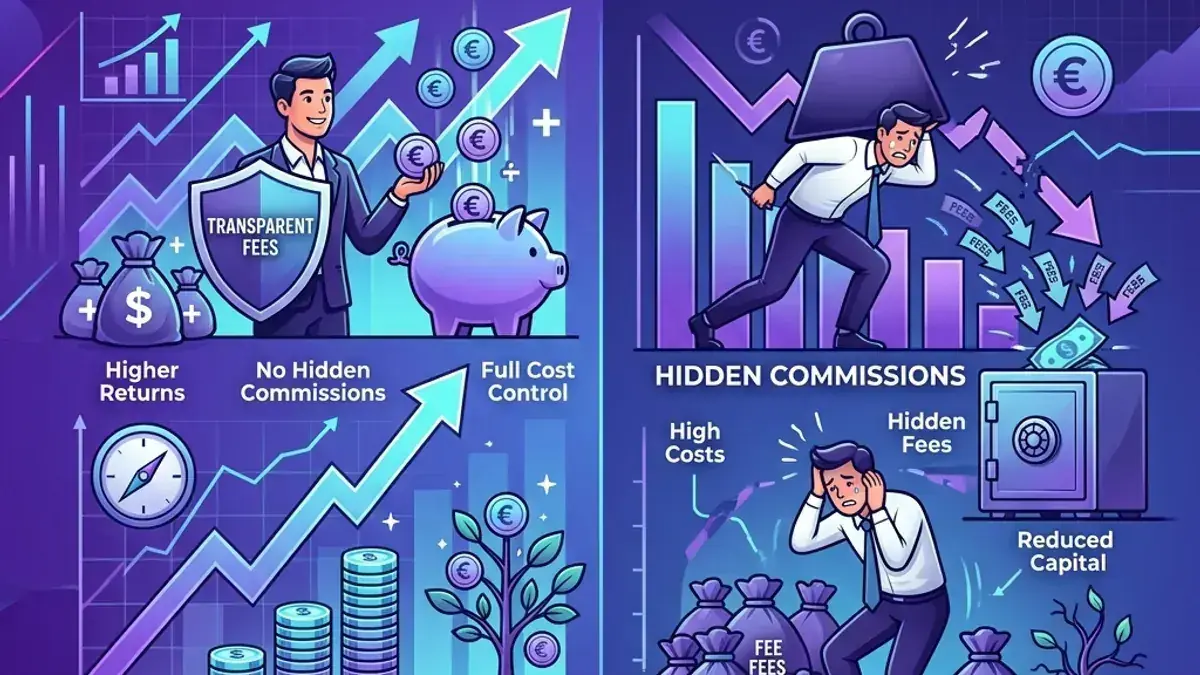
Wusstest du, dass bei einer klassischen Altersvorsorge (Bruttopolice) oft mehrere tausend Euro deiner Beiträge gar nicht im ETF-Depot landen, sondern als Provision direkt an den Vermittler gehen? Erfahre, wie Nettopolicen diesen Zinseszins-Killer eliminieren.
Was ist eine Bruttopolice?
Die Bruttopolice ist der Standard in der deutschen Versicherungswelt. Wenn du bei einer klassischen Bank oder einem typischen Vermittler eine Rentenversicherung abschließt, sind in den monatlichen Sparraten bereits die Provisionen (Abschluss- und Vertriebskosten sowie laufende Bestandspflegeprovisionen) einkalkuliert.
Das Problem dabei: Diese Kosten werden in den ersten fünf Jahren direkt von deinen Beiträgen abgezogen (sogenanntes Zillmerungsverfahren). Das bedeutet, in den ersten Jahren arbeitet nur ein Bruchteil deines Geldes für dich. Der Zinseszins-Effekt wird dadurch massiv ausgebremst.
Was ist eine Nettopolice?
Eine Nettopolice ist ein sogenannter Honorartarif. In diesem Tarif sind keinerlei Provisionen oder Courtagen einkalkuliert. Der Sparbeitrag, den du monatlich einzahlst, fließt ab dem ersten Cent direkt und ohne Abzüge in das von dir gewählte ETF-Portfolio.
Da keine Provisionen in den Vertrag eingebaut sind, bezahlst du den Berater (z.B. mich als deinen Interessenvertreter) direkt für die Beratung und Einrichtung des Vertrags per Honorar. Dieses Beratungshonorar liegt, je nach Aufwand und Komplexität, einmalig bei ca. 1.000 € bis 1.500 €. Diese Trennung von Beratung und Produkt spart dir über die Jahre hinweg ein kleines Vermögen.
Der mathematische Unterschied: Ein Rechenbeispiel
Nehmen wir an, du sparst 300 € monatlich über eine Laufzeit von 35 Jahren bei einer angenommenen Brutto-Marktrendite von 6 % pro Jahr:
- Klassische Bruttopolice: Durch die anfänglichen Abschlusskosten (oft 2,5 % der Gesamtbeitragssumme, also 3.150 €) und hohe laufende Gesamtkosten (z.B. rund 1,5 % pro Jahr auf das Vertragsvermögen) beträgt dein Endkapital am Ende ca. 290.000 €.
- Honorar-Nettopolice: Da keine Abschlussprovisionen abgezogen werden und die laufenden Gesamtkosten inklusive ETFs sehr gering sind (rund 0,5 % bis 0,6 % pro Jahr), wächst dein Vermögen auf ca. 335.000 € an.
Selbst nach Abzug des einmaligen Beratungshonorars bleibt dir am Ende ein Vorsprung von über 40.000 €. Das ist die reine Kraft des ungestörten Zinseszinses!
Transparenz schafft Vertrauen
Als ungebundener Versicherungsmakler biete ich dir beide Wege an. Doch meine Philosophie ist klar: Altersvorsorge muss transparent und renditeoptimiert sein. Nettopolicen sorgen dafür, dass dein hart verdientes Geld für dich arbeitet, statt in den Bilanzen von Konzernen zu verschwinden.
Nettopolicen gewinnen immer
Wer heute klug investiert und vergleicht, kommt an Nettopolicen nicht vorbei. Sie bieten die Flexibilität und Rendite eines freien ETF-Depots, kombiniert mit den Steuervorteilen einer Rentenversicherung.
Checkliste: Nettopolice vs. Bruttopolice
- Keine versteckten Provisionen: Jeder Cent fließt ab Monat 1 in deine ETFs.
- Echte Zinseszins-Maximierung: Keine Zillmerung blockiert das frühe Wachstum.
- Volle Transparenz: Du bezahlst die Beratung separat und weißt genau, wofür.