
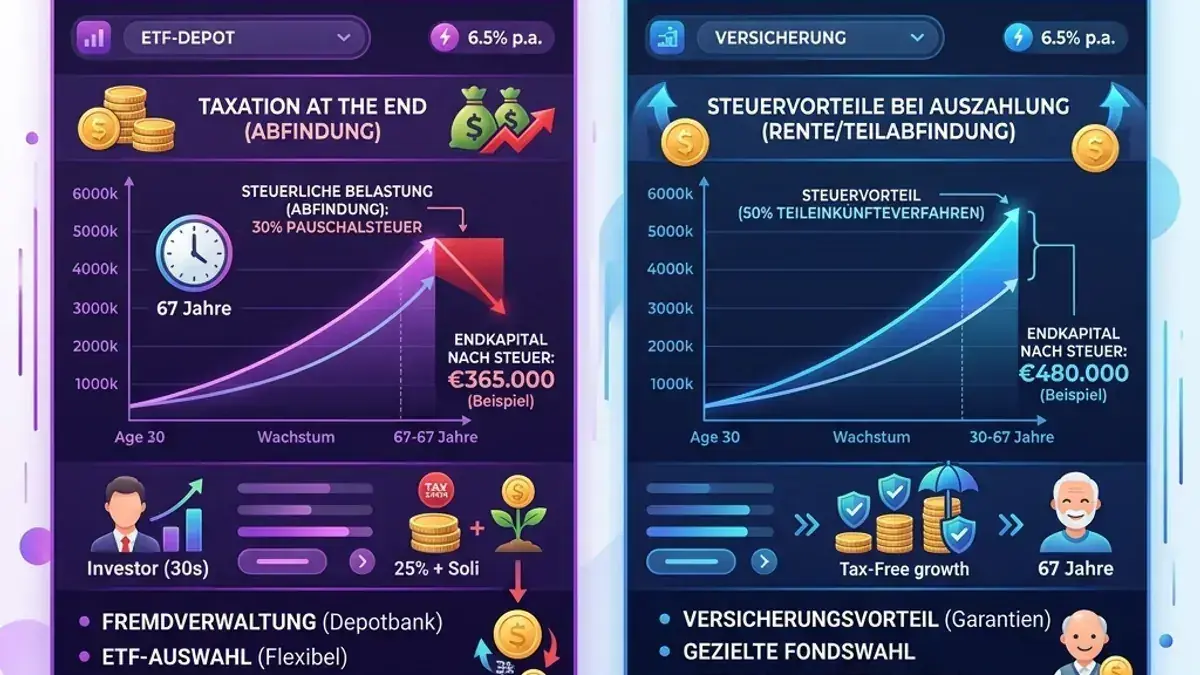
„Warum soll ich eine Rentenversicherung abschließen, wenn ich einfach einen kostenlosen ETF-Sparplan bei einem Neobroker wie Scalable anlegen kann?“ Eine berechtigte Frage. Doch wer den reinen Steuervorteil einer Nettopolice durchrechnet, gerät ins Staunen.
Das freie Depot: Einfach, flexibel, aber steuerlich benachteiligt
Ein freies ETF-Depot bei einem Neobroker ist hervorragend für den kurz- bis mittelfristigen Vermögensaufbau (z.B. für ein Haus oder ein Auto in 10 Jahren). Wenn es um die Altersvorsorge über 30 oder 40 Jahre geht, schlägt das deutsche Steuerrecht jedoch erbarmungslos zu:
- Vorabpauschale: Bei thesaurierenden ETFs versteuerst du jedes Jahr einen Teil der noch nicht realisierten Gewinne. Die Steuer wird beim späteren Verkauf zwar angerechnet, fehlt dir aber jahrelang im Zinseszins.
- Umschichtungskosten: Wenn du den ETF wechseln möchtest (z.B. weil ein anderer ETF günstiger ist oder du vor der Rente in sicherere Anlagen umschichten willst), fällt auf die Gewinne sofort Abgeltungsteuer an: 26,375 % inklusive Solidaritätszuschlag. Bei Aktien-ETFs mit mindestens 51 % Aktienquote bleiben dank 30 % Teilfreistellung effektiv rund 18,46 % auf den Gewinn.
- Auszahlungsphase: Im Alter gilt für jeden verkauften ETF-Anteil derselbe Satz. Je länger du gespart hast, desto größer ist der Gewinnanteil im Depot und desto mehr geht ans Finanzamt. Nur bei sehr niedrigem Einkommen hilft die Günstigerprüfung mit deinem persönlichen Steuersatz.
Die ETF-Rentenversicherung (Nettopolice) als Steuerschild
Eine provisionsfreie Nettopolice packt dein ETF-Depot in einen Versicherungsmantel. Dadurch ändert sich die steuerliche Behandlung grundlegend:
- Steuerfreies Rebalancing & Umschichten: Du kannst deine ETFs innerhalb des Versicherungsmantels beliebig oft kosten- und steuerfrei wechseln. Es fällt keine Abgeltungsteuer an. Dadurch bleibt das gesamte Kapital investiert und profitiert voll vom Zinseszins.
- Das Halbeinkünfteverfahren: Läuft dein Vertrag mindestens 12 Jahre und du lässt ihn dir erst ab dem 62. Lebensjahr auszahlen, musst du nur die Hälfte der Gewinne versteuern. Zudem gibt es bei Rentenversicherungen eine Teilfreistellung von 15 %, wodurch am Ende nur 42,5 % des Gewinns mit deinem persönlichen Einkommensteuersatz versteuert werden. Das spart oft tausende Euro gegenüber dem Depot.
- Die lebenslange Rentenoption: Ein freies Depot kann im Alter leergespart werden. Die Versicherung garantiert dir auf Wunsch eine lebenslange Rente, egal, wie alt du wirst. Hier greift die günstige Ertragsanteilbesteuerung, bei der z.B. ab Alter 67 nur 17 % der Rente versteuert werden müssen.
Rechenbeispiel: 100.000 € Gewinn bei Auszahlung
Angenommen, in deinem Aktien-ETF stecken zum Rentenbeginn 100.000 € Gewinn. Kirchensteuer, Sparerpauschbetrag und Produktkosten lasse ich der Übersicht halber weg.
- Freies Depot: 70.000 € sind nach der Teilfreistellung steuerpflichtig. Bei 26,375 % Abgeltungsteuer zahlst du rund 18.460 €.
- Nettopolice (12 Jahre Laufzeit, Auszahlung ab 62): 42.500 € sind steuerpflichtig, und zwar mit deinem persönlichen Steuersatz. Bei 25 % sind das 10.625 €, bei 35 % rund 14.875 €, bei 42 % rund 17.850 €.
Die Police liegt also vorn, solange dein Grenzsteuersatz im Auszahlungsjahr unter etwa 43 % bleibt. Weil die Einmalauszahlung dein Einkommen in diesem Jahr erhöht, lohnt es sich, den Zeitpunkt zu planen: Ein Jahr mit wenig anderen Einkünften oder die Verrentung drücken die Steuerlast oft deutlich. Wie das bei dir aussieht, rechnen wir im Gespräch mit deinen Zahlen durch.
Wann lohnt sich was?
Es ist kein Entweder-oder. Ein kluger Sparplan teilt sich auf:
- Das Depot: Für Geld, an das du vor dem Ruhestand flexibel heranmusst (Notgroschen, Anschaffungen).
- Die Nettopolice: Als unverrückbarer Kern für deinen Ruhestand. Der Steuervorteil gleicht die geringen Produktkosten der Nettopolice bei Laufzeiten über 15 Jahren locker aus und sorgt für ein deutlich höheres Netto-Einkommen im Alter.
Nettopolice vs. klassische Versicherung
Achtung: Dies gilt nur für provisionsfreie Nettopolicen! Eine klassische, teure Bruttopolice vom Strukturvertrieb oder der Hausbank frisst den Steuervorteil durch ihre hohen Abschluss- und Verwaltungskosten sofort wieder auf. Bei einer Nettopolice werden keine Abschlussprovisionen mit deinen ersten Beiträgen verrechnet, dein Geld arbeitet vom ersten Monat an in den Fonds. Nur solche Honorartarife schlagen das freie Depot.
Steuern steuern deine Rendite
Wer langfristig Vermögen aufbaut, muss die Steuerlast minimieren. Die Nettopolice ist das effizienteste steuerliche Werkzeug für die Altersvorsorge in Deutschland.
Checkliste: ETF-Depot vs. Rentenversicherung
- Kurz- bis mittelfristig (1 bis 10 Jahre): Das freie Depot gewinnt durch seine Flexibilität.
- Altersvorsorge ab 12 Jahren Laufzeit: Die Nettopolice liegt dank Halbeinkünfteverfahren meist vorn.
- Steuerfreies Swapping: ETFs wechseln ohne Steuerabzug.
- Halbeinkünfteverfahren: Nur 42,5 % der Gewinne bei Einmalauszahlung im Alter versteuern.
- Langlebigkeitsrisiko geschützt: Lebenslange Rente garantiert.